第10・三菱商事
1・第2の職場(昭和59年8月)
昭和59年7月、55歳で大蔵省を勧奨退職し、1ヶ月間の休暇の後、わが国の代表的な総合商社である三菱商事に、関税顧問として入社した。丸の内の本社において、全社的に通関及び関税問題の相談を受けるのが新しい仕事だったが、私は入社にあたって自分なりに2つの消極的な目標を立てた。
① 高齢入社だから、健康維持に気を付けよう。
② 税関から関税法違反で、処分されるようなケースだけは防ごう。 であった。
商社は貿易が本業であるから、税関幹部のOBが一人は居ないと困るようで、13年間お世話になった。プロパーの社員の人達とも直ぐに打ち解け、ゴルフ,飲み会,カラオケ等にも積極的に参加して、何の違和感も無く大変楽しく過ごすことが出来た。
日本を代表するような堅実・優良な会社なので、私が頭を悩ますような事は殆ど無かったが、一つだけ次の件は、税関との関係で書いて置きたい事が在る。
2・特恵・マグロ缶詰事件
一般の輸出入通関は、数百社に上る出入りの通関業者に任せて置いて、殆ど問題無いが、税関の事後調査と言うのがあって、納税が的確であったか否か、輸入後調査官が商社に立ち入って調べる制度がある。
ある時、タイから特恵で免税輸入している鮪の缶詰に就いて、税関側は鮪の捕獲場所がタイで無いので、特恵要件を満たしていないとして、免税を認めないと言い出し、業界全体の問題に発展した。既に、神戸、名古屋の税関では課税扱いに変更して不足分を追徴していた。それと同じ論法で横浜税関が我が社に乗り込んで来たのである。
立場上、私が矢面に立って交渉したが、調査官は徴税実績を上げたいので下がらない。
それどころか「他社は払って居ますよ」とプレッシャーを掛けて来る。
既に国内で売り渡し、商売は終わって居るので、税金の出所は無い。しかもタイ国政府発行の原産地証明書は付いているし、過去10年間、何事も無く免税で輸入していたケースをある日突然、事後に於ける
一片の解釈の変更で,2年間も遡って追徴すると言う。
これは行政行為(輸入許可書に税関が印を押している)の公定力(重大明白な瑕疵が無い限り、取り消し出来ないこと)の原則から言っても理不尽なので、「今後の輸入を有税にするのなら従うから、過去の分についての遡及徴税だけは止めて欲しい」と頼んだ。然し税関はそれを認めれば、事後調査の徴税は0になるので頑として聞き入れなかった。然し、私はどうしても納得出来なかった。そこで改めて特恵関税の法令・規則等を隅から隅まで丹念に読み直した結果,関税暫定法施行規則別表の備考の中に、面白い規定(別表改正時の訂正忘れ)を発見した。その備考を使うと、読みようによっては免税で行けるのである。この私の新説に対し各税関は詭弁であるとして、猛然と反論して来たが、私は租税法定主義の建前から訴訟になっても勝てる自信があったので、先ず本省・業務部門を相手に論戦して、これを陥落させた。(担当官から最後に、「良くこれを見付けましたね。裁判をやれば貴社が勝つでしょう。」と言はれた。)
税関との論争中、業界全体では数億円に上る追徴額なので、関係各社は三菱の闘いに耳目を欹てて居り、業界紙は書きたいと言って来た。 然し、決着がつくまではと抑えた。
攻防は半年に及んだが、結果は誇り高い大蔵省も矛を収め、横浜税関も遂に降りて、我が方の快勝に終わった。既に徴税していた名古屋税関は最も激しく抵抗したが、結局は徴収済みの税を還付して落着した。
この一連の闘いで、私は自分が禄を食んでいる会社の利益を実現すると言うよりも、
徴税実績を伸ばす為に、無理押しをしてくる後輩達の遣り方に義憤を感じていた。
彼等と論争しながら、「もっと、勉強してくれ。公権力を行使する者は、より一層慎重でなければいけない。」と伝えたかった。
なお参考までに、この鮪の輸入は現在も従来の方式のままで、何等支障なく免税で輸入されている事が、私の行為の正しさを証明していると思う。
事件の落着後、私は負けた相手の傷に塩を塗る気は無いし、また、自慢話に成ってもいけないと思い、事件に関しては一切口を噤んでいた。然し、数年が経過した頃の税関OB会の立食の席で、現役の或る幹部から、「現役の中には、貴方の事を非常に悪く言う者が居るが、私の貴方への認識と真逆なので、不思議に思って居る。一体何が在ったのですか?」と訊かれた。これは事後調査担当者が、負けた悔し紛れと自分のミスを糊塗する為に、内部(私の居ない所)では、私に関する大嘘をついて居る事が解った。
曰く、「尾山さんは滅茶苦茶頑張って会社に恩を売り、1年でも長く居たいのだ!」
「大企業の力で、本省を抱き込んだ。」「尾山さんの張ったりに負けただけだ。」
だが、全部当たって居ない出鱈目ばかりなので、質問した現役幹部には、詳細に手紙で反論し、説明してある(別掲「喜寿の反論」参照)が、此処では割愛する。
第11・小川建設・監査役(平成元年)
1・父子二代でお世話になった会社
平成元年、私は三菱商事に入社して5年目だったが、小川正平社長(当時)の要請によって、父も大変お世話になった(株)小川建設の監査役に就任した。
その経緯は、同社の監査役が急逝され、後任の選出を急ぐのと、三菱商事の社内手続きが面倒なので、商事には内緒で非常勤監査役として就任した。
爾来、80歳になるまで四谷駅前の会社に約20年間勤めた。その間、頂戴する役員手当は年金の足し前となり、自分で自由に使える貴重な老後の「ゆとり資金」だった。
この会社は、今年創業96周年を迎えた中堅のゼネコンであるが、社員は約250名で、関東一円をテリトリーとする同族会社(親戚・小川一族の経営)である。
得意とする分野はマンションの開発・分譲及び高品質住宅(八代あきの箱根の別荘、田園調布のドトール・コーヒー社長邸、岸本加世子邸等)の建築である。
2・後継社長問題
監査役である私の最大の仕事は、後継社長と目される小川家御曹司の教育であった。
後継者(特に経営者)の育成は、企業にとって死活に関る大問題であるが、当社では今まで等閑にされていたと思う。今遅まきながら皆それに気付き、騒ぎ出している。
小川会長からは「息子の教育を頼む!」と言われているが、この父子の間には社業に関する会話はあまり無く、親子の間は必ずしも良好とは言えない。以前から私は後継者問題の重要性を認識していたから、昼食を共にしてトップ・リーダーにとって必要な事柄を話している。人の教育、特に成人した人の場合は中々難しい。
3・経営者交替
優良な中小企業であるこの会社の維持・発展の為に、私も最善の努力を尽したが、私が退職した半年後に、リーマンショックの余波をもろに受け、遂に、民事再生法の適用を受ける事となった。その事は即日、日経の夕刊に出たので、その後の営業には相当苦労した由であるが、新しい経営者に交替した後も、技術と歴史の在る同社は、従来の小川建設の名で立派に営業して居る由である。
第12・NPO法人「クイーンの塔」
1・代表就任(2003年10月)
2003年秋、私は突然次のような経緯から、横浜税関が設立を進めたNPO法人「クイーンの塔」の理事長職を引き受ける事になった。
その年の5月某日、自宅で朝食後お茶を飲んで居たら、現職の横浜税関長・青山氏から電話が入った。用件は「横浜税関はこの秋、二年半に及んだ庁舎の大改修を終了するが、この機会に税関業務の説明、広報、研修支援等の仕事を行うNPO法人の設立を準備している。ついては、貴方にその代表に就任して貰いたい」とのこと。私は即座に断った。
曰く「私は未だに親戚の会社の役員(常勤監査役)をしており、他にも趣味・交友が多く、極めて多忙である。また、この夏で75歳となるので、もう静かに歳をとりたいと願っている」と。然し、相手も非常に頑強で「この場で、即受諾してくれ!」と言う。
兎に角一旦電話を切って、税関長が名前をあげた副理事長や事務局長の候補者(いずれも10年程度後輩)に電話をして聞くと、皆承知していて2月頃から準備を始めて居り、皆一様に「是非貴方に代表を引受けて貰いたい。」と言う。何のことは無い、周りをすっかり固められている。こと此処に至っては「最後のご奉公だな」と腹を決め、三点ほど条件を付けて、就任を受諾した。
2・法人の設立
現在日本ではNPOが大流行であるが、きちんと法定の監督官庁(神奈川県)の認証を受けて組織を確立し、定款に基づき整然と活動を進める事が必要であると考え、NPO法人の形を採ることとした。
2003年10月上旬に知事の認証が下り、12月12日に設立総会を開催し、最終的に多くの一般市民の参加者も含めて、約130名の会員でスタートした。(現在約150名)
3・法人の目的と業務
この法人は、横浜の街と港を愛する人々によって構成し、横浜市民やこの街を訪れる多くの方々等に対し
A・横浜港の歴史や、港の仕事についての理解を深めて頂く。
B・貿易や税関手続きに就いての相談に応ずる。
C・国の内外で行われる各種の研修支援を行う。
ことを目的としている。当面具体的な活動としては、次の事を考えている。
(1)税関展示室の説明業務
横浜税関では従来から、庁舎一階の角の部屋を、資料展示室として一般に開放し、来場者に税関の歴史・通関・保税手続きの内容・密輸の手口・偽物と本物の見分け方等を、展示物によって分かり易く解説していた。然し、アルバイトの女性が説明に当たっていたため、質問等に答えられず、どうも評判が良くなかった。
そこで税関当局は、改修後展示内容が全く一新し、展示室の広さも2倍に拡大したので、説明役を「経験と知識の豊富な税関OBに頼もう」と考えた。これがNPO設立の直接的理由なので、先ずこの仕事が活動の中心となる。
平日2名、休日3名の説明員で対応し、出勤者には若干の旅費・日当を出している。
説明業務は開始後約半年経ったが、今のところ概ね順調に推移している。一月の平均入室者は約5千人で、5月の港祭りの日には、一日で何と2千4百人の来場者があった。
(2)講演会
最初の活動として、3月23日に横浜港及び横浜税関に関する講演会(無料)を市内で開催した他、8月27日には「国際物流」に関する講演会を開催した。11月18日にも大学教授による次の講演を予定している。
経費的な問題は、支援会員の寄付を期待するが、年会費は思い切って安くし(千円程度)税関広報予算中の「説明外注」の入札に参加しこれを受注した。
4・法人名の由来
横浜では古くからある三つの建物の塔(「横浜の三塔」と称する)に、夫々下記のようにトランプ絵札の愛称が付いている。その中の横浜税関の塔のニックネームが「クイーンの塔」なので、それを其の儘採用したものである。
1・ キングの塔 ・・・神奈川県庁
2・ ジャックの塔・・・開港記念館
3・ クイーンの塔・・・横浜税関
5・ 理事長退任
理事長就任後、10年間その職を勤めたが、その間NPOの業務も軌道に乗り、基礎固めも出来たので、私は85歳で引退を願い出て、2013年の総会に於いて、承認を得て円満に退任した。
税関を去り、三菱商事に入社し第二の人生をの幕を開け、
新たなる生活を揚々とスタートさせた小生は老齢に成っても職務に励んで居りました。
未だ未だ隠居するには早い!小生は生涯現役と行きたかった所ですが、老齢には叶わず、85歳でNPOの業務を引退する由と成り、本格的に年金生活者の身と成り、今日に至ります。
現在では暇な余生を過ごして居り、家でパソコンをしながら退屈をして居ります。
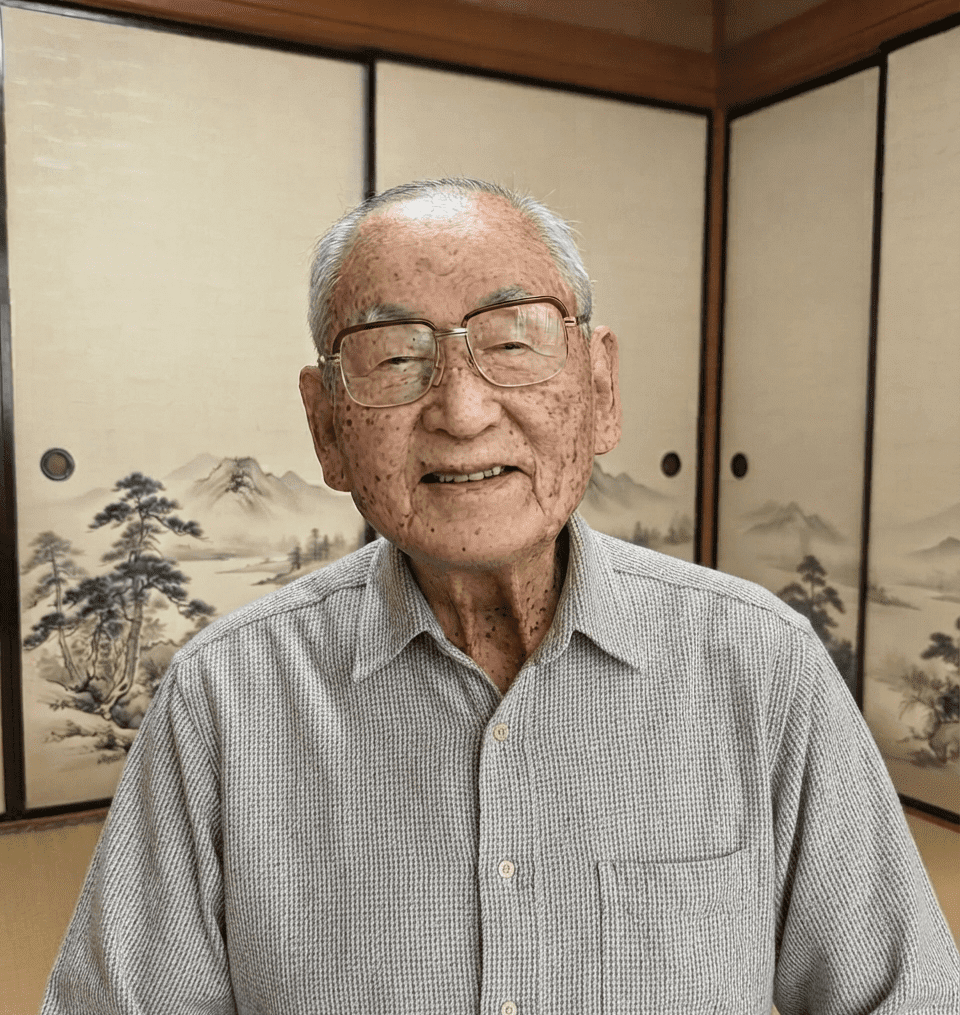
其の為、インターネットで此の様に述懐をする事で暇を慰め、往年の思い出を懐かしんで居る次第です。
尾山喜一 拝